Senin, 16 April 2012

Gambaran Umum Fungsi Perbankan

Gambaran Umum Fungsi Perbankan

Bank adalah lembaga keuangan yang mempunyai fungsi menyediakan jasa intermediasi & jasa keuangan lainnya kepada nasabah, dengan tujuan utamanya untuk memaksimumkan kekayaan pemilik/nasabah.

JENIS - JENIS BANK

Pada dasarnya bank dibangi menjadi 3, yaitu Bank Sentral, Bank Umum dan Bank Pengkreditan Rakyat.

1)Bank Sentral, merupakan bank yang mengatur berbagai kegiatan yang berkaitan dengan dunia perbankan dan dunia keuangan disuatu negara. Disetiap negara hanya ada satu bank sentral yang dibantu oleh cabang-cabangnya.
Indonesia memiliki Bank Sentral yaitu Bank Indonesia yang merupakan bank yang dapat membuat uang kartal baik dalam bentuk kertas atupun logam. Bank Indonesia memiliki tugas-tugas sebagai Bank Sentral Indonesia yaitu :
• Mengatur peredaran uang di Indonesia ( Bank Sirkulasi )
• Sebagai tempat penyimpanan terakhir (Lender of the last resort )
• Mengatur perbankan Indonesia ( Bank to Bank )
• Mengatur perkreditan
• Menjaga stabilitas mata uang
• Mengajukan pencetakan / penambahan mata uang rupiah, dll


2)Bank Umum, merupakan bank yang melaksanakan kegiatan usaha secara konvensional dan atau berdasarkan prinsip syariah yang dalam kegiatannya memberikan jasa dalam lalu lintas pembayaran.

Tetapi lepas dari itu Bank Umum merupakan suatu lembaga profit yang tujuan utamanya adalah mencari keuntungan. Bank umum menawarkan berbagai layanan produk dan jasa kepada masyarakat dengan fungsi seperti menghimpun dana secara langsung dari masyarakat dalam berbagai bentuk, memberi kredit pinjaman kepada masyarakat yang membutuhkan, jual beli valuta asing / valas, menjual jasa asuransi, jasa giro, jasa cek, menerima penitipan barang berharga, dan lain sebagainya.
Yang membedakan Bank Umum dengan Bank Sentral adalah Bank Sentral dapat menerbitkan Uang Kartal sedangkan Bank Umum hanya dapat menerbitkan Uang Giral.

3)Bank Perkreditan Rakyat, merupakan bank yang melaksanakan kegiatan usaha secara konvensional atau berdasarkan prinsip syariah yang dalam kegiatannya tidak memberikan jasa dalam lalu lintas pembayaran.
Serta Bank Perkreditan Rakyat juga merupakan bank penunjang yang memilik keterbatasan wilayah operasional dan dana yang dimiliki dengan layanan yang terbatas pula seperti memberikan kridit pinjaman dengan jumlah yang terbatas, menerima simpanan masyarakat umum, menyediakan pembiayaan dengan prinsip bagi hasil, penempatan dana dalam sbi / sertifikat bank indonesia, deposito berjangka, sertifikat / surat berharga, tabungan, dan lain sebagainya.

FUNSI BANK

1. Penghimpun dana Untuk menjalankan fungsinya sebagai penghimpun dana maka bank memiliki beberapa sumber yang secara garis besar ada tiga sumber, yaitu:
a. Dana yang bersumber dari bank sendiri yang berupa setoran modal waktu pendirian.
b. Dana yang berasal dari masyarakat luas yang dikumpulkan melalui usaha perbankan seperti usaha simpanan giro, deposito dan tabanas.
c. Dana yang bersumber dari Lembaga Keuangan yang diperoleh dari pinjaman dana yang berupa Kredit Likuiditas dan Call Money (dana yang sewaktu-waktu dapat ditarik oleh bank yang meminjam) dan memenuhi persyaratan. Mungkin Anda pernah mendengar beberapa bank dilikuidasi atau dibekukan usahanya, salah satu penyebabnya adalah karena banyak kredit yang bermasalah atau macet.
2. Penyalur dana-dana yang terkumpul oleh bank disalurkan kepada masyarakat dalam bentuk pemberian kredit, pembelian surat-surat berharga, penyertaan, pemilikan harta tetap.
3. Pelayan Jasa Bank dalam mengemban tugas sebagai “pelayan lalu-lintas pembayaran uang” melakukan berbagai aktivitas kegiatan antara lain pengiriman uang, inkaso, cek wisata, kartu kredit dan pelayanan lainnya.
Adapun secara spesifik bank bank dapat berfungsi sebagai agent of trust, agent of develovment dan agen of services.

1. Penyalur/pemberi Kredit Bank dalam kegiatannya tidak hanya menyimpan dana yang diperoleh, akan tetapi untuk pemanfaatannya bank menyalurkan kembali dalam bentuk kredit kepada masyarakat yang memerlukan dana segar untuk usaha. Tentunya dalam pelaksanaan fungsi ini diharapkan bank akan mendapatkan sumber pendapatan berupa bagi hasil atau dalam bentuk pengenaan bunga kredit. Pemberian kredit akan menimbulkan resiko, oleh sebab itu pemberiannya harus benar-benar teliti

1. Agent Of Trust
Yaitu lembaga yang landasannya kepercayaan. Dasar utama kegiatan perbankkan adalah kepercayaan ( trust ), baik dalam penghimpun dana maupun penyaluran dana. Masyarakat akan mau menyimpan dana dananya di bank apabila dilandasi kepercayaan. Dalam fungsi ini akan di bangun kepercayaan baik dari pihak penyimpan dana maupun dari pihak bank dan kepercayaan ini akan terus berlanjut kepada pihak debitor. Kepercayaan ini penting dibangun karena dalam keadaan ini semua pihak ingin merasa diuntungkan untuk baik dari segi penyimpangan dana, penampung dana maupun penerima penyaluran dana tersebut.

2. Agent Of Development
Yaitu lembaga yang memobilisasi dana untuk pembangunan ekonomi. Kegiatan bank berupa penghimpun dan penyalur dana sangat diperlukan bagi lancarnya kegiatan perekonomian di sektor riil. Kegiatan bank tersebut memungkinkan masyarakat melakukan kegiatan investasi, kegiatan distribusi, serta kegiatan konsumsi barang dan jasa, mengingat bahwa kegiatan investasi , distribusi dan konsumsi tidak dapat dilepaskan dari adanya penggunaan uang. Kelancaran kegiatan investasi, distribusi, dan konsumsi ini tidak lain adalah kegiatan pembangunan perekonomian suatu masyarakat.
3. Agent Of Services

Yaitu lembaga yang memobilisasi dana untuk pembangunan ekonomi. Disamping melakukan kegiatan penghimpun dan penyalur dana, bank juga memberikan penawaran jasa perbankan yang lain kepada masyarakan. Jasa yang ditawarkan bank ini erat kaitannya dengan kegiatan perekonomian masyarakat secara umum.

PERAN BANK
Dalam menjalankan kegiatannya bank mempunyai peran penting dalam sistem keuangan, yaitu :

1. Pengalihan Aset (asset transmutation)
Yaitu pengalihan dana atau aset dari unit surplus ke unit devisit. Dimana sumber dana yang diberikan pada pihak peminjam berasal pemilik dana yaitu unit surplus yang jangka waktunya dapat diatur sesuai dengan keinginan pemilik dana. Dalam hal ini bank berperan sebagai pangalih aset yang likuid dari unit surplus (lender) kepada unit defisit (borrower).

2. Transaksi (transaction)
Bank memberikan berbagai kemudahan kepada pelaku ekonomi untuk melakukan transaksi. Dalam ekonomi modern, trnsaksi barang dan jasa tidak pernah terlepas dari transaksi keuangan. Untuk itu produk-produk yang dikeluarkan oleh bank (giro, tabungan, depsito, saham dan sebagainya)merupakan pengganti uang dan dapat digunakan sebagai alat pembayaran.

3. Likuiditas (liquidity)
Unit surplus dapat menempatkan dana yang dimilikinya dalam bentuk produk-produk berupa giro, tabungan, deposito, dan sebagainya. Produk-produk tersebut masing-masing mempunyai tingkat likuiditas yang berbeda-beda. Untuk kepentingn likuiditas para pemilik dana dapat menempatkan dananya sesuai dengan kebutuhan dan kepentingannya. Dengan demikian bank memberikan fasilitas pengelolaan likuiditas kepada pihak yang mengalami surplus likuiditas dan menyalurkannya kepada pihak yang mengalami kekurangan likuiditas.

4. Efisiensi (efficiency)
Peranan bank sebagai broker adalah menemukan peminjam dan pengguna modal tanpa mengubah produknya. Disini bank hanya memperlancar dan mempertemukan pihak-pihak yang saling membutuhkan. Adanya informasi yang tidak simetris (asymmetric information) antara peminjam dan investor menimbulkan masalah insentif. Peran bank menjadi penting untuk memecahkan masalah insentif tersebut. Untuk itu jelas peran bank dalam hal ini yaitu menjembatani dua pihak yang saling berkepentingan untuk menyamakan informasi yang tidak sempurna, sehingga terjadi efisiensi biaya ekonomi.

A. LEMBAGA KEUANGAN

Lembaga keuangan adalah badan usaha yang mengumpulkan asset dalam bentuk dana dari masyarakat dan disalurkan untuk pendanaan proyek pembangunan serta kegiatan ekonomi dengan memperoleh hasil dalam bentuk bunga sebesar prosentase tertentu dari besarnya dana yang disalurkan. Sekalipun perbankan kovensional telah menjadi bagian utama dalam menjalankan roda ekonomi namun masih banyak kalangan ulama menyatakan bahwa bunga yang diperoleh dari aktivitas perbankan tidak sesuai dengan ajaran islam. Sejalan dengan itu terakhir muncul lembaga keuangan dalam konsep ekonomi islam yang dikenal dengan perbankan syari’ah, namun faktanya pemakai jasanya perbankan syari’ah juga banyak dari kalangan non-islam. Lembaga keuangan merupakan bagian utama dari sistem keuangan dalam ekonomi modern yang melayani masyarakat pemakai jasa-jasa keuangan. Lembaga keuangan utama adalah Bank. Dengan bantuan lembaga keuangan para pelaku usaha dapat melakukan transaksi keuangan dalam jumlah besar yang tidak mungkin dilakukan secara tunai.

B. LEMBAGA MONETER

Kebijaksanaan moneter memegang peranan yang cukup penting di dalam perekonomian
Indonesia. Mengapa demikian? Sebelum menjawabnya baiknya kita mengetahui apa yang dimaksud kebijaksanaan moneter itu. Yang dimaksud dengan kebijaksanaan moneter adalah sekumpulan tindakan pemerintah di dalam mengatur perekonomian melalui peredaran uang dan tingkat suku bunga. Kebijaksanaan ini ditempuh untuk mengantisipasi pengaruh-pengaruh baik yang positif atau sebaliknya, dari peredaran uang dan tingkat suku bunga yang berlaku di masyarakat. Hal ini dapat dimengerti karena peran uang yang begitu vital dalam kehidupan perekonomian suatu negara, begitu pula pentingnya tingkat suku bunga yang dapat mempengaruhi pola kegiatan imvestasi di Indonesia.

Di dalam sistem perekonomian Indonesia, kebijaksanaan moneter ini dijalankan oleh pemerintah melalui lembaga keuangan yang disebut dengan Bank Indonesia. Bank Indonesia seperti halnya di negara-negara lainya, adalah satu-satunya bank sentral di Indonesia yang secara lebih rinci memiliki tugas :

• Sebagai banknya pemerintah, dalam arti membantu pemerintah dalam menegelola (menyimpan dan meminjami) dana pemerintah yang akan dipergunakan untuk pembangunan.
• Sebagai bank-nya bank umun, dalam arti akan membantu para bank umum dalam kegiatan operasional dana yang dimiliki atau dibutuhkanya.
• Sebagai lembaga pengawasan kegiatan lembaga keuangan, dalam arti mengawasi produk-produk yang dikeluarkan oleh masing-maisng lembaga keungan yang dapat mempengaruhi peredaran uang dan iklim investasi

Dilihat dari upaya yang di tempuh, kebijaksanaan moneter ini dapat dikelompokan menjadi dua jenis kebijaksanaan moneter, yakni :

1. Kebijaksnaan Moneter Kuantitatif
Sesuai dengan namanya jenis kebijaksanaan moneter ini dijalankan dengan mengatur uang beredar dan tingkat suku bunga dari segi kuantitasnya. Kebijaksanaan jenis ini umumnya dijalankan dengan tiga cara yaitu :

• Pertama, dengan melakukan operasi pasar terbuka, yakni dengan memperjualbelikan surat-surat berharga (SBI) yang dimiliki oleh Bank Indonesia, dengan harapan uang yang beredar akan menjadi lebih banyak atau menjadi lebih sedikit sesuai yang diperlukan dalam kegiatan perekonomian di Indonesia.

• Kedua, dengan merubah tingkat suku bungan diskonto. Cara kedua dalam kebijaksanaan moneter kuantitatif ini dilakukan sebagai alternatif atau pendukung dari cara operasi pasar terbuka. Tingkat bunga diskonto adalah tingkat suku bunga yang berlaku dalam transaksi moneter antara Bank Indonesia dengan bank umum. Proses dari cara ini adalah, jika dengan asumsi yang sama, bahwa agar uang yang beredar di Indonesia tidak terlalu banyak, maka tindakan yang dapat dilakukan adalah dengan menaikan tingkat suku bunga diskonto. Dengan suku bunga diskonto bunga yang tinggi, maka bank umum tidak akan meminjam uang adri Bank Indonesia dengan jumlah yang banyak. Sehinggan uang yang berada di bank umum juga menjadi sedikit, dan akibat selanjutnya uang yang tersalurkan ke masyarakat juga sedikit. Dengan demikian uang yang beredar tidak banyak lagi.

• Ketiga, dengan cara merubah prosentase cadangan minimal yang harus dipenuhi oleh setiap bank umum. Dengan cara ketiga ini, diharapkan uang yang beredar dapat dikurangi karena cadangan minimal dari bank umum diturunkan. Namun demikian cara inipun akan gagal jika bank umum kembali menetapkan/ memiliki kelebihan cadangan minimal lagi.


2. Kebijaksanaan Moneter Kualitatif
Untuk lebih mensukseskan cara-cara kuantitatif di atas maka Bank dapat melakukan kebijaksanaan moneter yang bersifat kualitatif ini. Yang dimaksud dengan kebijaksanaan moneter kualitatif ini adalah dengan mengatur dan menghimbau pihak bank umum/ lembaga keuangan lainya, baik manajemenya maupun produk yang ditawarkan kepada masyarakat guna mendukung kebijaksanaan moneter kuantitatif yang sedang dilaksanakan oleh Bank Indonesia. Bank Indonesia akan menghimbau kepada manajemen bank umum unutk tidak memiliki kelebihan cadangan minimal yang telah ditetapkan. Disamping itu kebijaksanaan ini juag bertujuan untuk mengawasi kegiatan perbankan dan lembaga keunagan lainya agar tidak sampai merugiakan masyarakat, bank umum itu sendiri sampai dengan perekonomian secara umum.

Dengan demikian dapat ditarik kesimpulan bahwa kebijakan moneter dijalankan oleh bank sentral (Bank Indonesia) dan sangat berpengaruh dengan perrumbuhan perekonomian Indonesia. 2 golongan dalam kebijaksanaan moneter ini yaitu kebijaksanaan moneter kuantitatif yang bertujuan mempengaruhi penawaran uang dan tingkat suku bunga, dan kebijaksanaan moneter kualitatif yang mempengaruhi kegiatan-kegiatan tertentu dalam ekonomi. Dan keduaya jelas salin berhubungan dalam pelaksannanya.
Pada umumnya fungsi bank umum adalah menghimpun dana dari masyarakat dalam berbagai bentuk simpanan dan menyalurkannya kembali kepada masyarakat dalam bentuk kredit. Secara lebih terperinci fungsi bank umum adalah sebagai berikut :
a. Meyediakan mekanisme dan alat pembayaran yang lebih efisien dalam kegiatan ekonomi
b. Menciptakan uang
c. Menghimpun dana dari masyarakat dan menyalurkannya kembali kepada masyarakat
d. Menawarkan jasa-jasa keuangan lainnya
e. Menyalurkan kredit
f. Bank umum harus mampu menarik dana masyarakat sebanyak mungkin. Kemampuan menarik dana masyarakat ini merupakan persoalan tersendirikarena selalu berhadapan dengan biaya yang harus dikeluarkan dalam rangka penarikan dana tersebut.

Minggu, 15 Januari 2012

SISTEM BUKU BESAR DAN PELAPORAN

SIKLUS BUKU BESAR DAN PELAPORAN (SIA)


Sistem pemprosesan transaksi dalam perusahaan dapat dilakukan secara manual maupun komputerisasi.Dua system pemprosesan tersebut akan mempengaruhi input,proses,output,menejemen data dan pengendaliannya.

1. Sistem pemprosesan transaksi secara manual
Transaksi secara manual dimulai dari dokumen sumber transaksi akan dicatat dalam jurnal khusus dan jurnal umum sesuai dengan tipe transosesmpraksinya.

2. Sistem pemprosesan transaksi berkomputerisasi
Sistem pemprosesan transaksi terkomputerisasi pada dasarnya memiliki proses yang sama dengan system pemprosesan transaksi secara manual.

Beberapa keuntungan pemprosesan transaksi terkomputerisasi dibandingkan dengan pemprosesan transaksi secara manual antara lain :
a. Data transaksi dapat dimasukan melalui alat elektronik dan disimpan dalam media megnetik dari pada disimpan dalam dokumen hardcopy.
b. Data transaksi dapat diverifikasi dengan program edit checks tanpa harus melibatakan tenaga manusia untuk mendeteksi adanya kesalahan.
c. Penambahan data dapat dilakukan dengan mudah dan transaksi dapat didentifikasi dengan cepat.
d. Transaksi dapat diposting dengan cepat kedalam buku besar.
e. Pemprosesan transaksi dan pembuatan neraca saldo dapat dilakukan dengan cepat.
f. Laporan keuangan dan laporan lainnya dapat dibuat kapan saja tanpa harus menunggu sampai akhir periode.
g. Dapat menampilkan jurnal dan buku besar sebagai gambaran dari transaksi yang terjadi.
h. Laporan dapat disiapkan dengan cepat dan mudah yang telah disimpan dalam computer.
i. Dapat dibuat dengan cepat laporan dan analisis untuk manajer dari data yang telah disiapkan dalam computer.

SISTEM ENTERPRISE RESOURCE PLANNING (ERP)

Kelemahan system pemprosesan transaksi terkomputerisasi yany masih tradisional adalah tidak terintegrasinya program-program aplikasi yang digunakan dalam system tersebut.
Sehingga informasi keuangan dan non keuangan yang dihasilkan untuk perencanaan dan pengendaliaan operasi kurang bermanfaat.Untuk mengatasinya sebaiknya menggunakan system ERP.

SISTEM WEB-BASED

Word widw web merupakan jaringan komunikasi informasi.Bagi perusahaan system ini sangat dibutuhkan untuk dapat nenggunakannya harus tersedia program aplikasi.
Imput utama dari siklus buku besar dan laporan keuangan berasal dari output semua siklus lainnya.

TUJUAN SISTEM GENERAL LEDGER

Sistem general ledger menggambarkan pemprosesan keuangan.Tujuan dari system general ledger diantaranya :
a. Untuk mencatat transaksi akuntansi dengan tepat dan akurat.
b. Untuk memposting pada rekening yang tepat.
c. Untuk menjaga keseimbangan jumlah dalam sisi debit dan kredit.
d. Mengakomodasi kebutuhan pembuatan jurnal penyesuaian.
e. Untuk menyediakan laporan keuangan yang tepat.

BAGAN REKENING (CHART OF ACCOUNT)

Bagan rekening adalah rekening dalam perusahaan yang meliputi aset,ekuitas,pendapatan dan biaya-biaya.Komposisi kode rekening yang ada dalam chart of accout didesain sesuai dengan kebutuhan informasi internal dan eksternal perusahaan.


KLASIFIKASI DALAM CHART OF ACCOUNT

Klasifikasi rekening harus dapat mereflasi aktivitas perusahaan.
Perusahaan manufaktur membutuhkan manufaktur membutuhkan rekening persediaan dalam tiga buah rekening(persediaan bahan baku,barang dalam proses dan barang jadi).Perusahaan jasa lebih menfokuskan desain rekeningnya pada transaksi jasa..

PENGKODEAN DAFTAR REKENING.

Tipe pengkodean chart of account ada 2 diantaranya:
1) Block account codes.
Dalam desain dengan menggunakan block codes rekening secara berurutan di kategorikan ke dalam klasifikasi rekening dengan membentuk blok,misalnya aktifa lancer.Keuntungannya yaitu jika ada rekening baru dapat disisipkan tanpa harus mengubah kode rekening yang sudah ada.
2) Group Account Codes.
Dalam desain ini memiliki arti tertentu,misalnya kode rekening 112 dapat di artikan digit pertama mempresentasikan kategori mayor rekening(aktiva lancar),Digit ke 2 merepresentasikan klasifikasi intermediate(kas),Dan digit ke 3 merepresentasikan klasifikasi minor rekening (kas di tangan).

SUMBER DATA DAN INPUT.

Transaksi-transaksi yang akan di posting ke general ledger dapat di klasifikasikan ke dalam 6 tipe yaitu:
1) Transaksi eksternal yang bersifat rutin.
2) Transaksi inernal yang bersifat rutin.
3) Transaksi non-rutin
4) Jurnal penyesuaian(adjusting enteries).Transaksi ini terjadi pada akhir periode akuntansi.Empat tipe adjusting enteries yaitu:
1) Akrual.
2) Defferal.
3) Revaluasi.
4) Koreksi.
5) Jurnal pembalik.
6) Jurnal penutup.

PENROSESAN DATA.

Pemrosesan data dalam system ledger di bagi menjadi dua yakni:
a) Pemrosesan data transaksi harian.
Transaksi yang bersifat harian seperti transaksi penjualan,penerimaan kas,pembelian dan transaksi pengeluaran kas.
b) Pemrosesan akhir periode.
Pada akhir periode ada dua jurnal penyesuaian yang perlu dibuat yaitu jurnal penyesuain yang bersifat rutin dan jurnal penyesuaian yang bersifat tidak rutin.

INFORMASI

Hasil output dari system pemprosesan ledger dapat diklasifikasikan menjadi tiga yaitu:
1. Analisis general ledger.
Digunakan untuk alat pengendalian perusahaan.Ada dua analisis general ledger yaitu general journal listing dan general ledger change report.
2. Laporan keuangan
Laporan keuangan utama yang dibuat oleh perusahaan ada tiga yaitu neraca,laporan,laba rugi dan arus kas.Ketiga laporan dibuat pemakai laporan dari pihak luar perusahaan yang meliputi pemegang saham,kreditur,pemerintah dan analisis keuangan.
3. Laporan manajerial
Data laporan manajerial berasal dari data yang juga digunakan untuk membuat laporan keuangan.

MANAJEMEN DATA

1. Pendekatan file-oriented
File-file disusun untuk kebutuhan spesifik kelompok pemakai tertentu.Berikut ini merupakan representasi pemakai file dalam general ledgerdan siklus laporan keuangan yaitu :
2. General Ledger Master File
File ini merupakan jantung dari database akuntansi.Masing-masing catatan menunjukkan keadaan sebuah akun general ledger.
3. Current Journal Voucher File
File ini berisi detail signifikan yang berkaitan dengan masing-masing transaksi yang telah dipos pada general ledger selama periode berjalan.
4. General Ledger Historiy File
Yang berisi data aktual akun general ledger masing-masing bulan untuk beberapa tahun yang lalu.
5. Responsibility Center Master File
Yang berisi pendapatan dan biaya-biaya aktual dari berbagai devisi.
6. Budget Master File
Berisi jumlah anggaran aset,hutang,pendapatan dan alokasi biaya pada bermacam-macam pusat pertanggungjawaban perusahaan.
7. Financial Report Format File
Berisi informasi yang penting untuk memperoleh format yang beragam.

PENGENDALIAN UMUM

1. Pengendalian Organisasional
2. Pengendalian Dokumentasi
3. Pengendalian Akuntabilitas Aset
4. Pengendalian Praktik Manajemen
5. Pengendalian Operasi Pusat Data
6. Pengendalian Otorisasi

SIKLUS PENGGAJIAN DAN MANAJEMEN SUMBER DAYA MANUSIA.

SIKLUS PENGGAJIAN DAN MANAJEMEN SUMBER DAYA MANUSIA

 Definisi : Rangkaian aktivitas bisnis berulang dan operasional pemrosesan data terkait yang berhubungan dengan cara yang efektif dalam mengelola pegawai

 Tugas2 siklus manajemen SDM/Penggajian :
a. Merekrut dan mempekerjakan pegawai baru
b. Melatih
c. Memberikan tugas pekerjaan
d. Memberikan kompensasi (penggajian)
e. Mengevaluasi kinerja
f. Memberhentikan pegawai, secara sukarela atau dipecat

 Aktivitas siklus penggajian
1. Perbarui file induk penggajian
2. Perbarui tarif dan pemotongan pajak
3. Validasi Data waktu dan kehadiran
4. Skema pembayaran
5. Mempersiapkan penggajian
6. Membayar gaji

 Pilihan pemrosesan : Biro jasa penggajian dan organisasi tenaga kerja
• Biro jasa penggajian adalah biro yang memelihara file induk penggajian untuk setiap klien mereka dan melakukan aktivitas pemrosesan penggajian.
• Organisasi tenaga kerja (professional employer organization PEO) tidak hanya memproses penggajian, tetapi juga memberikan layanan manajemen SDM, seperti desain kompensasi dan administrasi pegawai
Biro jasa penggajian dan PEO sangat menarik untuk bisnis kecil hingga menengah, karena alasan2 berikut ini :
a. Menurunkan biaya
b. Kompensasi yang lebih luas
c. Membebaskan sumber daya computer

 Tujuan pengendalian, Ancaman dan Prosedur
Tujuan siklus manajemen SDM/Penggajian :
1. Semua transaksi penggajian diotorisasi dengan benar
2. Semua transaksi penggajian yang dicatat valid
3. Semua transaksi penggajian yang valid dan diotorisasi di catat
4. Semua transaksi penggajian di catat secara akurat
5. Peraturan pemerintah terkait yang berhubungan dengan pengiriman pajak dan pengisian laporan penggajian serta MSDM telah terpenuhi
6. Aset (baik kas maupun data)dijaga dari kehilangan atau pencurian
7. Aktivitas siklus manajemen SDM/Penggajian dilakukan secara efisien dan efektif

Proses / aktivitas Ancaman Prosedur pengendalian yang dapat diterapkan
1. Pengontrakan dan perekrutan tenaga kerja


2. Pemrosesan pengajian


3. Umum
1. Mempekerjakan pegawai yang tidak berkualifikasi atau berkelakuan buruk
2. Pelanggaran hukum ketenagakerjaan


1. Perubahan file induk penggajian tanpa otorisasi

2. Data waktu yang tidak akurat


3. Pemrosesan penggajian yang tidak akurat
4. Pencurian atau distribusi cek gaji tipuan


1. Kehilangan atau pengungkapan data tanpa otorisasi

2. Kinerja yang kurang baik
1. Prosedur mempekerjakan yang baik, termasuk verifikasi keahlian pelamar kerja, referensi dan riwayat pekerjaan
2. Dokumentasi lengkap atas prosedur untuk mempekerjakan; pelatihan perkembangan terkini dalam hal ketenagakerjaan

1. Pemisahan tugas: data SDM vs penggajian dan distribusi cek gaji; pengendalian akses; tinjauan atas semua perubahan
2. Otomasisasi pengumpulan data; berbagai pemeriksaan edit; rekonsiliasi data kartu waktu dengan data kartu waktu kerja
3. Total batch dan pengendalian aplikasi lainnya; rekening kliring penggajian.
4. Setoran langsung; distribusi cek gaji dilakukan oleh seseorang yang independent dari proses penggajian

1. Prosedur pembuatan cadangan; rencana pemulihan dari bencana; pengendalian akses fisik dan logis; enkripsi data
2. Pengembangan dan tinjauan periodic atas metric kinerja yang tepat; pr

SIKLUS PRODUKSI

siklus produksi

Aktivitas Siklus Produksi
Siklus Produksi adalah rangkaian aktivitas bisnis dan operasi pemrosesan data terkait yang terus terjadi yang berkaitan dengan pembuatan produk.

- Aktivitas-Aktivitas Siklus Produksi

• Informasi akuntansi biaya yang akurat dan tepat waktu merupakan input penting dalam keputusan mengenai hal-hal berikut ini :
• Bauran produk
• Penetapan harga produk
• Alokasi dan perencanaan sumber daya (contoh apakah membuat atau membeli)
• Manajemen Biaya
• Ada empat aktivitas dasar dalam siklus produksi :
• Perancangan Produk
• Perencanaan dan Penjadwalan
• Operasi Produksi
• Akuntansi Biaya

Perancangan Produk (Aktivitas 1)
• Langkah pertama dalam siklus produksi adalah Perancangan produk.
• Tujuan aktivitas ini adalah untuk merancang sebuah produk yang memenugi permintaan dalam hal kualitas, ketahanan, dan fungsi, dan secara simultan meminimalkan biaya produksi.
Perencanaan dan Penjadwalan (aktivitas 2)
• Langkah kedua dalam siklus produksi adalah perencanaan dan penjadwalan.
• Tujuan dari langkah ini adalah mengembangkan rencana produksi yang cukup efisien untuk memenuhi pesanan yang ada dan mengantisipasi permintaan jangka pendek tanpa menimbulkan kelebihan persediaan barang jadi.
Operasi Produksi (Aktivitas 3)
• Computer-Integrated Manufacturing (CIM) adalah penggunaan berbagai bentuk TI dalam proses produksi, seperti robot dan mesin yang dikendalikan oleh kompute, untuk mengurangi biaya produksi.
• Setiap perusahaan membutuhkan data mengenai 4 segi berikut ini dari operasi produksinya :
1. Bahan baku yang digunakan
2. Jam tenaga kerja yang digunakan
3. Operasi mesin yang dilakukan
4. Serta biaya overhead produksi lainnya yang terjadi
Akuntansi Biaya (Aktivitas 4)
• Langkah terakhir dalam siklus produksi adalah akuntansi biaya.
• Apakah tiga tujuan dasar dari sistem akuntansi biaya itu ?
1. Untuk memberikan informasi untuk perencanaan, pengendalian, dan penilaian kinerja dari operasi produksi
2. Memberikan data biaya yang akurat mengenai produk untuk digunakan dalam menetapkan harga serta keputusan bauran produk.
3. Mengumpulkan dan memproses informasi yang digunakan untuk menghitung persediaan serta nilai harga pokok penjualan yang muncul di laporan keuangan perusahaan.

Pengendalian: Tujuan,
Ancaman, dan Prosedur

• Fungsi kedua dari SIA dirancang dengan baik adalah untuk memberikan pengendalian yang cukup untuk memastikan bahwa tujuan-tujuan tersebut terpenuhi :
1. Semua produksi dan perolehan aktiva tetap diotorisasi dengan baik.
2. Persediaan barang dalam proses dan aktiva tetap dijaga keamanannya.
3. Semua transaksi siklus produksi yang valid dan sah akan dicatat.

• Apakah ancaman-ancamannya ?
– Transaksi yang tidak diotorisasi
– Pencurian atau pengrusakan persediaan dan aktiva tetap
– Kesalahan pencatatan dan posting
– Kehilangan data
– Masalah tidak efisien dan pengendalian kualitas
• Apakah prosedur pengendalian itu ?
– Ramalan penjualan yang akurat dan catatan persediaan
– Otorisasi produksi
– Larangan akses ke program perencanaan produksi dan ke dokumen pesanan produksi yang kosong
– Tinjauan dan persetujuan biaya aktiva modal

Kebutuhan Informasi dan Prosedur
• Fungsi ketiga dari SIA adalah untuk memberikan informasi yang berguna untuk mengambilan keputusan.
• Dalam siklus produksi, informasi biaya adalah dibutuhkan oleh para pemakai internal dan eksternal.
• Tradisional, kebanyakan sistem akuntansi biaya awalnya telah didesain untuk memenuhi permintaan pelaporan keuangan.

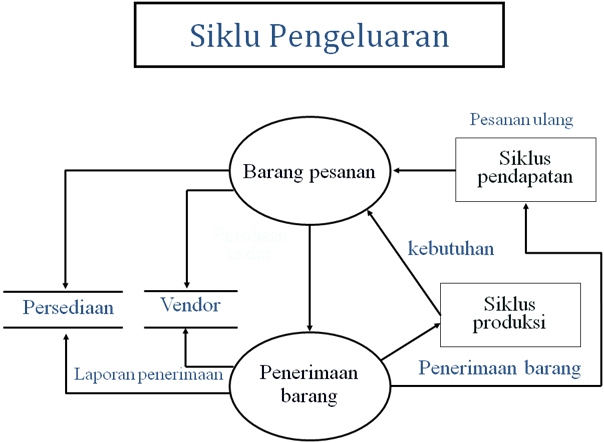
SIKLUS PENGELUARAN: PEMBELIAN DAN PENGELUARAN KAS

SIKLUS PENGELUARAN: PEMBELIAN DAN PENGELUARAN KAS

Landasan Materi :

Agar dapat memahami dan menjelaskan mengenai :

Pemesanan Barang, Menerima dan Menyimpan Barang, Membayar Barang dan Layanan, Memesan Barang, Menyetujui dan Membayar Faktur dari Vendor, Isu-isu Pengendalian Umum, Model Data Siklus Pengeluaran, Membaca Diagram REA, Manfaat Model Data, Pertimbangan Pengendalian Internal.

Pengertian Siklus Pengeluaran


Siklus Pengeluaran adalah rangkaian kegiatan bisnis dan operasional pemrosesan data terkait yang berhubungan dengan pembelian serta pembayaran barang dan jasa.
Tujuan utama dalam siklus pengeluaran adalah untuk meminimalkan biaya total memperoleh dan memelihara persediaan, perlengkapan, dan berbagai layanan yang dibutuhkan organisasi untuk berfungsi.

Aktivitas Bisnis Siklus Pengeluaran

• Aktivitas utama pertama dalam siklus pengeluaran adalah memesan persediaan atau perlengkapan.
– Metode pengendalian persediaan tradisional ini sering disebut: kuantitas pesanan ekonomis [EOQ]):
• Pendekatan ini didasarkan pada perhitungan jumlah optimal pesanan untuk meminimalkan jumlah biaya pemesanan, penggudangan dan kekurangan persediaan.

Memesan barang, Perlengkapan dan jasa (layanan)
• Metode-metode pengendalian persediaan alternatif :
– MRP (material requirement planning)
• Pendekatan ini bertujuan mengurangi tingkat persediaan yang dibutuhkan dengan cara menjadwalkan produksi, bukan memperkirakan kebutuhan.
– JIT (just in time)
• Sistem JIT berusaha untuk meminimalkan, jika bukan menghilangkan, baik biaya penggudangan maupun kekurangan persediaan.
• Apakah perbedaan utama antara Materials requirements planning (MRP) dan Just-In-Time (JIT) ?
– Sistem MRP menjadwalkan produksi untuk memenuhi perkiraan kebutuhan penjualan, sehingga menghasilkan persediaan barang jadi.
– Sistem JIT menjadwalkan produksi untuk memenuhi permintaan pelanggan, sehingga secara nyata meniadakan persediaan barang jadi.

• Dokumen-dokumen dan prosedur-prosedur:
• Permintaan pembelian adalah sebuah dokumen yang mengidentifikasikan berikut ini :
– Peminta dan mengidentifikasi nomor barang
– Menspesifikasikan lokasi pengiriman dan tanggal dibutuhkan
– Deskripsi, jumlah barang, dan harga setiap barang yang diminta
– Dan dapat berisi pemasok yang dianjurkan
• Apakah keputusan penting itu ?
– Menetukan pemasok (vendor)
• Faktor-faktor apakah yang harus dipertimbangkan dalam membuat kieputusan ini ?
– Harga, kualitas bahan baku
– Dapat diandalkan dalam melakukan pengiriman
• Dokumen-dokumen dan prosedur-prosedur:
• Pesanan pembelian adalah sebuah dokumen atau formulir elektronis yang secara formal meminta pemasok untuk menjual dan mengirimkan produk yang disebutkan dengan harga yang telah ditentukan.
• Pesanan pembelian juga merupakan janji untuk membayar dan menjadi sebuah kontrak begitu pemasok menyetujuinya.
• Sering kali, beberapa pesanan pembelian dibuat untuk memenuhi satu permintaan pembelian.

Menerima dan menyimpan barang, Perlengkapan dan jasa (layanan)

• Aktivitas bisnis utama kedua dalam siklus pengeluaran adalah penerimaan dan penyimpanan barang yang dipesan.
• Keputusan-keputusan penting dan kebutuhan-kebutuhan informasi:
• Bagian penerimaan mempunyai dua tanggung jawab utama:
1. Memutuskan apakah menerima pengiriman
2. Memeriksa jumlah dan kualitas barang
• Dokumen-dokumen dan prosedur-prosedur:
• Laporan penerimaan adalah dokumen utama yang digunakan dalam subsistem penerimaan dalam siklus pengeluaran, laporan ini mendokumentasikan rincian mengenai: setiap kiriman, termasuk tanggal penerimaan, pengiriman, pemasok, dan nomor pesanan pembelian.
-Bagi setiap barang yang diterima, laporan ini menunjukkan nomor barang, deskripsi, unit ukuran, dan jumlah barang yang diterima.
Membayar barang dan jasa (layanan):
Menyetujui Faktur Pemasok

• Aktivitas utama ketiga dalam siklus pengeluaran adalah menyetujui faktur penjualan dari vendor untuk pembbayaran.
– Bagian utang usaha menyetujui faktur penjualan untuk dibayar
– Kasir bertanggung jawab untuk melakukan pembayaran
Membayar barang dan jasa (layanan): Memperbaiki Utang Usaha
Pemrosesan efisiensi dapat diperbaiki dengan:
• Meminta para pemasok untuk memberikan faktur secara elektronis, baik melalui EDI atau melalui Internet
• Penghapusan faktur vendor (pemasok). Pendekatan tanpa faktur ini disebut Evaluated Receipt Settlement (ERS).

Membayar Barang: Membayar faktur penjualan yang telah disetujui
• Kasir menyetujui faktur
• Gabungan dari faktur vendor dengan dokumen pendukungnya disebut : Bundel voucher.
• Keputusan penting dalam proses pengeluaran kas adalah menetapkan apakah akan memanfaatkan diskon yang ditawarkan untuk pembayaran awal.

Kebutuhan Informasi
• Fungsi ketiga dari SIA adalah menyediakan informasi yang berguna untuk pengambilan keputusan.
• Kegunaan dalam siklus pengeluaran berarti bahwa SIA harus memberikan informasi operasional yang dibutuhkan untuk melakukan fungsi-fungsi berikut ini :
– Menetapkan kapan dan seberapa banyak tambahan persediaan yang akan dipesan.
– Memilih pemasok yang tepat untuk pesanan.
– Memverifikasi akurasi faktur dari vendor.
– Memutuskan apakah diskon pembelian harus dimanfaatkan.
– Mengawasi kebutuhan arus kas untuk membayar kewajiban yang belum diselesaikan.
• Sebagai tambahan, SIA harus memberikan informasi evaluasi strategis dan kinerja berikut ini:
– Efisiensi dan efektivitas bagian pembelian
– Analisis kinerja pemasok, seperti pengiriman tepat waktu dan kualitas.
– Waktu yang digunakan untuk memindahkan barang dari area penerimaan ke produksi.
– Persentase diskon pembelian yang dimanfaatkan.


Prosedur Pengendalian secara umum yang terkait dengan siklus pengeluaran
Auditor harus memahami bagaimana kecenderungan kelima kategori prosedur pengendalian dalam operasi transaksi siklus pengeluaran ini. Kelima kategori tersebut antara lain :
1. Adanya otorisasi yang memadai
2. Adanya pemisahan tugas
3. Adanya dokumen dan catatan akuntansi
4. Adanya akses kea rah pengendalian
5. Pengecekan yang di lakukan oleh personel yang independent

Auditor harus melakukan evaluasi apakah prosedur pengendalian dalam perusahaan benar-benar telah berjalan dengan baik. Prosedur pengendalian yang tidak memenuhi kelima criteria tersebut mempunyai kecenderungan risiko audit yang tinggi.
Pengendalian Intern terhadap siklus pengeluaran
1. Catatan dan dokumen yang biasa digunakan dalam transaksi siklus pengeluaran
• Check, yaitu dokumen perintah pembayaran sejumlah uang kepada bank
• Check Summary, yaitu laporan tentang ringkasan check yang telah dikeluarakan dalam suatu periode
• Cash Disbusement Transaction File, yaitu file yang berisi informasi pembayaran cek untuk penjual atau pihak lain yang digunakan untuk memasukan ke dalam rekening utang dagang dan buku besar
• Cash Disbusement Juornal or Check Register, merupakan catatan formal terhadap pengeluaran cek untuk pihak lain

2. Fungsi-fungsi terkait dalam transaksi siklus pengeluaran
Nama Fungsi Unit Organisasi Pemegang Fungsi
1. Fungsi yang memerlukan pengeluaran kas
2. Fungsi pencatatan utang
3. Fungsi keuangan
4. Fungsi akuntansi biaya
5. Fungsi akuntansi umum
6. Fungsi audit intern
7. Fungsi penerimaan kas Bagian pemasaran atau bagian-bagian lain
- Bagian utang
- Bagian kasa
- Bagian akuntansi biaya
- Bagian akuntansi umum
- Bagian audit intern
- Bagian kasa

Keterangan :
1. Fungsi yang memerlukan pengeluaran kas (misalnya untuk pembelian jasa dan untuk biaya perjalanan dinas), fungsi yang bersangkutan mengajukan permintaan cek kepada fungsi pencatatan utang. Permintaan cek ini harus mendapat persetujuan dari kepala fungsi yang bersangkutan.

2. Fungsi pencatatan utama
Fungsi ini bertanggung jawab atas pembuatan bukti kas keluar yang memberikan otorisasi kepada fungsi keuangan dalam mengeluarkan cek yang tercantum dalam dokumen tersebut. Fungsi ini juga bertanggung jawab untuk melakukan verifikasi kelengkapan dan validitas dokumen pendukung yang dipakai sebagai dasar pembuatan bukti kas keluar.

3. Fungsi keuangan.
Dalam transaksi pengeluaran kas, fungsi ini bertanggungjawab untuk mengisi cek, meminta otorisasi atas cek, dan mengirimkan cek kepada kreditur via pos atau membayarkan langsung kepada kreditur.

4. Fungsi akuntansi biaya
Dalam transaksi pengeluaran kas, fungsi ini bertanggungjawab atas pencatatan pengeluaran kas yang menyangkut biaya dan persediaan.

5. Fungsi akuntansi umum
Dalam transaksi pengeluaran kas, fungsi ini bertanggungjawab atas pencatatan transaksi pengeluaran kas dalam jurnal pengeluaran kas atau register cek.

6. Fungsi audit intern
Fungsi ini bertanggung jawab untuk melakukan perhitungan kas (cash count) secara periodik dan mencocokkan hasil perhitungannya dengan saldo kas menurut catatan akuntansi (akun kas dalam buku besar). Fungsi ini bertanggung jawab untuk melakukan pemeriksaan secara mendadak (surprised audit) terhadap saldo kas yang ada ditangan dan membuat rekonsiliasi bank secara periodik.

Risiko yang terdapat struktur pengendalian intern siklus pengeluaran.
Dalam memahami risiko pengendalian yang timbul dalam transaksi pengeluaran kas harus memperhatikan kemungkinan-kemungkinan salah saji, pengendalian yang dibutuhkan, serta kemungkinan pengujian yang harus dilakukan berikut ini:

a. Terhadap transaksi pembayaran hutang.
• Kemungkinan adanya pengeluaran cek untuk pembelian yang tidak disetujui, harus dikendalikan dengan cara penandatanganan cek melakukan penelaahan terhadap kelengkapan pendukung voucher dan persetujuannya. Auditor dapat melakukan pengujian dengan cara observasi apakah penandatanganan cek melakukan pengecekan dengan bebas terhadap dokumen pendukung.
• Kemungkinan voucher dibayar dua kali, dikendalikan dengan pemberian cap terhadap voucher dan dokumen pendukungnya bila telah dibayar. Auditor dapat melakukan pengujian apakah semua pembayaran diberi cap.
• Check mungkin dibayarkan untuk jumlah yang salah, dikendalikan dengan pengecekkan oleh pihak yang bebas mengenai kesesuaian jumlah dalam check dengan voucher-nya.
• Check mungkin dirubah setelah ditandatangani, dikendalikan dengan pengecekan pemberian tanda cek yang dikirim. Auditor dapa melakukan pengujian dengan melakukan wawancara tentang prosedur pengiriman check, dan observasi proses pengiriman check.

b. Terhadap transaksi pengeluaran kas.
• Check mungkin tidak dicatat, dikendalikan dengan check yang bemomor urut tercetak. Auditor melakukan pengujian terhadap penggunaan dokumen bemomor urut tercetak.
• Kesalahan-kesalahan dalam pencatatan check, dikendalikan dengan pembuatan rekonsiliasi bank secara periodik oleh pihak yang bebas. Auditor dapat melakukan pengujian terhadap bank rekonsiliasi.
• Check tidak dicatat dengan segera, dikendalikan oleh pihak yang bebas untuk mencocokkan tanggal check dan tanggal pencatatannya. Pengujian yang dilakukan dengan memperlihatkan kembali adanya kebebasan dalam pengecekan.
Tujuan Pengendalian, Ancaman, dan Prosedur
• Fungsi lain SIA yang dirancang dengan baik adalah untuk memberikan pengendalian yang cukup untuk memastikan bahwa tujuan-tujuan berikut terpenuhi:
• Transaksi-transaksi diotorisasi dengan tepat.
• Transaksi-transaksi dicatat dengan valid.
• Valid, otorisasi transaksi dicatat.
• Transaksi dicatat secara akurat.
• Aset (Kas, persediaan, dan data) diamankan (dijaga) dari kehilangan atau pencurian.
• Aktivitas bisnis dilakukan secara efisien dan dengan efektif.
• Apakah ancaman-ancaman itu ?
• Mencegah kehabisan &/atau keleihan persediaan
• Meminta barang yg tidak dibutuhkan
• Membeli dengan harga yg dinaikkan
• Membeli barang berkualitas rendah
• Membeli dari pemasok yang tidak diotorisasi
• Komisi (kickbacks)
• Menerima barang yang tidak dipesan
• Membuat kesalahan dalam penghitungan
• Mencuri persediaan
• Gagal memanfaatkan diskon pembelian yang tersedia
• Kesalahan mencatat dan memasukkan data dalam utang usaha
• Kehilangan data
• Apakah prosedu-prosedur pengendalian itu ?
• Sistem pengendalian persediaan
• Analisis kinerja pemasok
• Persetujuan permintaan pembelian
• Batasi akses ke permintaan pembelian kosong
• Konsultasi daftar harga
• Pengendalian anggaran
• Gunakan daftar pemasok yang disetujui
• Persetujuan pesanan pembelian
• Pemesanan pembelian sebelum penomoran
• Larangan hadiah dari para pemasok
• Insentif ke semua rekening pengiriman
• Pengendalian akses phhisik
• Cek ulang akurasi faktur
• Pembatalan pengepakan voucher

Model Data Siklus Pengeluaran

• Penggabungan model data REA kedua-duanya (both) data transaksi akuntansi tradisional dengan data operasional lain.
• Apakah contoh-contohnya?
– Tanggal dan jumlah tiap pembelian
– Information tentang dimana barang-barang disimpan
– Ukuran kinerja pemasok, seperti tanggal pengiriman


Model Data Siklus Pengeluaran

• Model diagram REA hubungan antara kegiatan barang yang diminta dan pemesanan barang dimodelkan sebagai hubungan banyak ke satu.
• Mengapa ?
– Kadang-kadang perusahaan menerbitkan pemesanan pembelian untuk permintaan pembelian individu.
– Pada waktu yang lain mengambil keuntungan dari pemotongan volume dengan menerbitkan satu pemesanan pembelian untuk satu set permintaan.


Model Data Siklus Pengeluaran

• Mengapa ada hubungan banyak ke banyak antara kegiatan pemesanan barang dan penerimaan barang ?
– Kadang-kadang para pemasok membuat beberapa pengieiman terpisah untuk mememnuhi satu pesanan pembelian.
– Lain waktu, Para pemasok mengisi beberapa pesanan pembelian dengan satu pengiriman.
– Kadang-kadang, para pemasok melakukan pengiriman untuk mengisi penuh pesanan pembelian tunggal.

Referensi :

• http://akuntansibisnis.wordpress.com/2010/06/16/audit-siklus-pengeluaran/
• http://jokmedia.blogspot.com/2011/04/siklus-pengeluaran-kas.html
• http://id.shvoong.com/business-management/1871

SIKLUS PENDAPATAN: PENJUALAN DAN PENAGIHAN KAS

SIKLUS PENDAPATAN : PENJUALAN DAN PENAGIHAN KAS

AKTIVITAS BISNIS SIKLUS PENDAPATAN
Siklus pendapatan adalah rangkaian aktivitas bisnis dan kegiatan pemrosesan informasi terkait yang terus berulang dengan menyediakan barang dan jasa ke para pelanggan dan menagih kas sebagai pembayaran dari penjualan-penjualan tersebut.
empat aktivitas dasar bisnis yang dilakukan dalam siklus pendapatan:
1 Entri pesanan penjualan
2 Pengiriman
3 Penagihan dan Piutang Usaha
4 Penagihan Kas
PROSEDUR PEMROSESAN INFORMASI
Apakah contoh prosedur pemrosesan  informasi tambahan yang seharusnya SIA sediakan ?
  • Waktu respons terhadap pertanyaan pelanggan
  • Waktu yang dibutuhkan untuk memenuhi dan mengirim pesanan
  • Persentase penjualan yang membutuhkan pemesanan ulang
  • Kepuasan pelanggan
  • Analisis pangsa pasar dan tren penjualan
  • Analisis profitabilitas berdasarkan produk, pelanggan, dan area penjualan.
PENGENDALIAN : TUJUAN, ANCAMAN DAN PROSEDUR
Di dalam siklus pendapatan, SIA yang didesain dengan baik harus menyediakan pengendalian yang memadai untuk memastikan bahwa tujuan-tujuan berikut ini dicapai :
  • Semua transaksi yang valid, dan disahkan, telah dicatat.
  • Semua transaksi dicatat dengan akurat.
  • Aset (kas, persediaan, dan data) dijaga dari kehilangan ataupun pencurian.
  • Aktivitas bisnis dilaksanakan secara efisien dan efektif.
  • Semua transaksi telah diotorisasikan dengan benar.
  • Semua transaksi yang dicatat valid (benar-benar terjadi).
KEBUTUHAN INFORMASI SIKLUS PENDAPATAN DAN MODEL DATA
SIA didesain untuk mengumpulkan, memproses, dan menyimpan data kegiatan bisnis agar manajemen mendapatkan informasi untuk mendukung pengambilan keputusan.
Kebutuhan Informasi Siklus Pendapatan: Data Operasional
Data operasional dibutuhkan untuk mengawasi kinerja dan untuk melakukan tugas-tugas rutin berikut ini :
• Merespons pertanyaan pelanggan mengenai saldo akun dan status pesanan
• Memutuskan apakah kredit pelanggan tertentu dapat ditambah atau tidak
• Menentukan ketersediaan persediaan
• Memilih metode untuk mengirim barang
Kebutuhan Informasi Siklus Pendapatan: Informasi Sekarang dan Masa Lalu
Informasi yang lampau dan yang saat ini diperlukan agar menajemen dapat membuat keputusan strategis berikut ini :
• Menentukan harga produk dan jasa
• Menetapkan kebijakan mengenai retur penjualan dan garansi
• Memutuskan jangka waktu kredit yang ditawarkan
• Menentukan kebutuhan pinjaman jangka pendek
• Merencanakan kampanye pemasaran yang baru
Kebutuhan Informasi Siklus Pendapatan: Penilaian Kinerja
SIA juga harus menyediakan informasi yang dibutuhkan untuk mengevaluasi kinerja proses yang penting berikut ini :
• Waktu respons terhadap pertanyaan pelanggan
• Waktu yang dibutuhkan untuk memenuhi dan mengirim pesanan
• Persentase penjualan yang membutuhkan pemesanan ulang
• Tingkat dan tren kepuasan pelanggan
• Analisis pangsa pasar dan tren penjualan
• Analisis profitabilitas berdasarkan produk, pelanggan, dan area penjualan
• Volume penjualan dalam dolar dan jumlah pelanggan
• Keefektifan iklan dan promosi
• Kinerja staf penjualan
• Pengeluaran piutang ragu-ragu dan kebijakan kredit

AUDIT SISTEM INFORMASI BERBASIS KOMPUTER

 AUDIT SISTEM INFORMASI BERBASIS KOMPUTER        


Secara umum auditing adalah suatu proses sistematik untuk memperoleh dan mengevaluasi bukti secara obyektif mengenai pernyataan-pernyataan tentang kegiatan dan kejadian ekonomi, dengan tujuan untuk menetapkan tingkat kesesuaian antara pernyataan-pernyataan tersebut dengan kriteria yang telah ditetapkan, serta penyampaian hasil-hasilnya kepada pemakai yang berkepentingan (Mulyadi, 2002). Suatu proses sistematik artinya suatu rangkaian langkah atau prosedur yang logis, berangka dan terorganisasi. Proses sistematik ditujukan untuk memperoleh bukti yang mendasari pernyataan yang dibuat oleh individu atau badan usaha.
Yang dimaksud dengan pernyataan mengenai kegiatan dan kejadian ekonomi adalah hasil proses akuntansi. Pengumpulan bukti mengenai pernyataan dan evaluasi terhadap hasil pengumpulan bukti dimaksudkan untuk menetapkan kesesuaian pernyataan tersebut dengan kriteria yang telah ditetapkan. Kriteria atau standar yang dipakai sebagai dasar untuk menilai pernyataan dapat berupa peraturan yang ditetapkan oleh suatu badan legislatif, anggaran atau ukuran prestasi lain yang telah ditetapkan oleh manajemen, prinsip akuntansi berterima umum di Indonesia. Penyampaian hasil auditing sering disebut dengan atestasi dan dilakukan secara tertulis dalam bentuk laporan audit kepada pemakai yang berkepentingan terhadap laporan audit tersebut.
Meskipun berbagai macam tipe audit dilaksanakan, sebagian besar audit menekankan pada sistem informasi akuntansi dalam suatu organisasi dan pencatatan keuangan dan pelaksanaan operasi organisasi yang efektif dan efisien.

1. Sifat Audit Operasional Pemrosesan Data
Satu tipe utama audit operasional meliputi pengauditan fungsi pemrosesan informasi. Audit operasional pemrosesan data secara sistematis memperkirakan keefektifan unit-unit dalam mencapai tujuan dan mengidentifikasikan kondisi yang dibutuhkan untuk perbaikan. Pemrosesan data audit operasional mempunyai sifat yang luas meliputi semua kegiatan departemen pemrosesan atau mungkin dihubungkan dengan segmen khusus dalam kegiatan tersebut, tergantung pada tujuan manajemen.

2. Audit system informasi

Secara garis besar ialah proses pengumpulan dan pengevaluasian bukti-bukti untuk menentukan apakah suatu system aplikasi komputerisasi telah menetapkan dan menerapkan system pengendalian intern yang memadai, semua aktiva dilindungi dengan baik/tidak disalahgunakan serta terjaminnya integritas data, keandalan serta efektifitas dan efisiensi penyelenggaraan system informasi berbasis computer.
Audit system informasi dilakukan untuk dapat menilai:
a. Apakah system komputerisasi suatu organisasi/perusahaan dapat mendukung pengamanan asset
b. Apakah system komputerisasi dapat mendukung pencapaian tujuan organisasi / perusahaan
c. Apakah system komputerisasi tersebut efektif,efisien dan data integrity terjamin
Jadi secara lebih jelas audit system inforamasi dapat digolongkan dalam tipe atau jenis-jenis audit sebagai berikut:

1.Audit laporan keuangan (Financial Statement Audit)
2.Audit Operasional (Operational Audit)
2.1 audit terhadap aplikasi computer
a. postimplementation audit (audit setelah implementasi)
b. concurrent audit ( audit secara bersama-sama)
2.2 general audit (audit umum)
auditor mengevaluasi kinerja unit fungsional atau fungsi system informasi (instalasi computer) apakah telah dikelola dengan baik

tujuan audit SI
tujuan audit system informasi menurut Ron Weber (1999, p.11-13) dapat disimpulkan secara garis besar terbagi empat tahap, yaitu:
1. meningkatkan keamanan asset-aset perusahaan
2. meningkatkan integritas data
3. meningkatkan efektifitas system
4. meningkatkan efisiensi sistem

3. Software computer
Computer Assisted Audit Techniques (CAATs) Dengan Linux dan Open Source Software (OSS).
Sebagian besar aplikasi komputer yang digunakan sebagai alat pendukung aktifitas audit yang banyak digunakan saat ini bersifat propietary dan berjalan pada platform yang propietary pula tentu saja biaya yang harus dikeluarkan sangat tinggi. Hal ini seringkali menjadi salah satu hambatan dalam penggunaan aplikasi komputer untuk digunakan sebagai alat bantu dalam kegiatan audit. Keterbatasan dana pada bagian audit internal dapat menjadi hambatan dalam penggunaan teknik audit berbantuan komputer. Tidak ada salahnya jika selayaknya kita mengubah paradigma dengan menggunakan Linux dan Open Source Software (OSS) sebagai alat bantu audit internal dalam suatu perusahaan dalam melaksanakan aktifitas audit mereka.

4. Proses Audit Operasional Pemrosesan Data
Tahap-tahap yang dilaksanakan dalam audit progress : perencanaan audit, survei pendahuluan, audit terinci dan pelaporan.
a. Tahap Perencanaan Audit. Setiap audit menghendaki cakupan audit disesuaikan dengan tujuan audit. Pentingnya cakupan audit adalah untuk memahami organisasi dan departemen pemrosesan data yang akan diaudit.
b. Survei Pendahuluan. Survei pendahuluan ini membantu auditor untuk mengidentifikasikan problem area dan operasi ini penting untuk kesuksesan pengauditan departemen pemrosesan data. Setelah survei pendahuluan, auditor dapat menentukan tingkat kompleksitas audit operasional. Tahap pendahuluan dalam audit operasional merupakan dasar untuk tahap pengujian audit terinci.
c. Tahap audit Terinci. Kunci kegiatan untuk menguji dan mengevaluasi selama tahap audit terinci meliputi: (1) Fungsi pengorganisasian pemrosesan informasi;(2) Praktek dan kebijakan sumber daya manusia;(3) Pengoperasian komputer; (4) Pertimbangan pengembangan dan implementasi sistem; (5) Penerapan sistem pengoperasian. Kelima faktor ini penting dan perlu dipertimbangkan.
d. Pelaporan. Laporan audit didistribusikan kepada manajemen dan dewan audit. Isi laporan ini bervariasi sesuai dengan tujuan manajemen.

DAMPAK KOMPUTERISASI PADA PROSEDUR AUDIT
Dampak komputerisasi terhadap prosedur audit adalah sebagai berikut :
1. Audit yang melibatkan sistem informasi akuntansi dipengaruhi oleh metode-metode pemrosesan. Luasnya pemrosesan komputer yang digunakan dalam aplikasi pengauditan yang signifikan, seperti halnya kompleksitas pemrosesan, mungkin juga mempengaruhi sifat, waktu dan luasnya prosedur audit.
2. Suatu sistem yang berbasis komputer tidak menyediakan suatu audit trails yang kelihatan secara kasat mata.
3. Sistem pemrosesan real time menyebabkan bertambahnya kesulitan dalam fungsi pengauditan tanpa dokumen-dokumen sumber.
4. Memungkinkan terjadinya overwrite atas pencatatan pada periode yang bersangkutan.
5. Peralatan hardware atau software komputer dapat dengan mudah dicuri dan diakses oleh orang yang tidak berwenang.
6. Paket-paket software komputer seringkali tidak mencukupi untuk diadakan pengujian ataupun pengecekan secara terprogram.
7. Jaringan komputer mentransmisikan data secara luas, sehingga sangat riskan terhadap kerusakan dan akses data yang tidak diotorisasi.
Selama kondisi-kondisi ini mempengaruhi struktur pengendalian internal, maka akan berpengaruh juga terhadap proses audit.
PENDEKATAN SIKLUS TRANSAKSI DALAM PENGAUDITAN
Berikut ini dijelaskan secara terperinci tahap-tahap audit tersebut.


1. PERENCANAAN AUDIT PENDAHULUAN
Tahap pertama ini untuk menentukan kebutuhan audit serta menetapkan cakupan dan tujuan audit. Langkah selanjutnya mencari informasi mengenai industri perusahaan, meneliti kertas kerja tahun sebelumnya, mempersiapkan program audit, memperoleh pemahaman mengenai bisnis perusahaan dan mempersiapkan prosedur analitis. Prosedur analitis adalah tes untuk menguji hubungan antara data keuangan dan non keuangan dan untuk menyelidiki ketidakkonsistenan yang material.

2. REVIEW PENDAHULUAN TERHADAP STRUKTUR PENGENDALIAN INTERNAL
Kegiatan yang dilakukan adalah:

a. Pemeriksaan, Dokumentasi, dan Penilaian Sistem Pengendalian Internal. Auditor harus memahami terlebih dahulu mengenai sistem pengendalian internal perusahaan. Dengan pemahaman tersebut, auditor dapat menilai kekuatan dan kelemahan sistem pengendalian internal. Auditor sebaiknya menggunakan berbagai teknik untuk mengumpulkan fakta, seperti memeriksa kembali catatan dan dokumen, mengamati kegiatan, interview dengan personel inti dan memberikan kuisioner.

b. Menilai dan Mengelompokkan Tingkat Resiko Pengendalian. Terdapat beberapa langkah :
1. Auditor melakukan penilaian pendahuluan berkaitan dengan keefektifan operasi dalam struktur pengendalian internal dan pengendalian khusus yang diterapkan dalam SAI harus diidentifikasi.
2. Auditor harus membuat judgement (penilaian) agar pengendalian internal yang diimplementasikan adalah pengendalian yang kritis dan mereka dapat bekerja sesuai yang ditentukan oleh manajemen.
3. Auditor harus menilai setiap kekuatan pengendalian internal, sehingga risiko pengendalian dapat diperkirakan. Pada tingkat di mana risiko itu berada dalam suatu kisaran yang dapat diterima, auditor mempersiapkan program audit yang menunjukkan langkah pengujian kekuatan pengendalian yang terkait.
Resiko pengendalian diartikan sebagai risiko yang menunjukkan pernyataan salah secara material dalam asersi-asersi yang mengarah pada kesalahan yang signifikan dalam laporan keuangan.

c. Keefektifan Biaya dalam Pengujian Pengendalian. Pengujian terhadap risiko pengendalian pendahuluan harus mempertimbangkan faktor biaya. Oleh karena itu alternatif yang mungkin bisa dilakukan oleh seseorang dengan adanya audit lebih memperluas prosedur pengujian substanstif.

3. PENGUJIAN PENGENDALIAN DALAM AUDIT
Kegiatan yang dilakukan dalam tahap ini adalah :
1. Melakukan Pengujian Pengendalian. Pengujian pengendalian adalah pengumpulan bukti-bukti yang berfungsi secara efektif dan konsisten.
2. Mengevaluasi Pengujian Pengendalian yang diperoleh. Setelah memperoleh hasil-hasil pengujian, auditor dapat mengevaluasi efektifitas operasional dari sistem pengendalian internal. Bukti tersebut mendukung penemuan audit untuk tiap-tiap siklus transaksi yang dievaluasi. Evaluasi yang dihasilkan ini menunjukkan judgement auditor yang terbaik berkaitan dengan (a) memadainya pengendalian yang diamati dan (b) kemampuan menemukan ketidakcukupan hasil pengujian.
3. Penilaian Akhir terhadap Risiko Pengendalian. Berdasarkan evaluasi di atas auditor menilai tingkat risiko pengendalian tertentu untuk tiap-tiap kelompok transaksi yang utama. Tingkat risiko pengendalian akhir memberikan dasar untuk memperkirakan tingkat risiko yang terdeteksi yang akan datang, sifat, waktu, serta luasnya prosedur pengujian substantif.
4. Mengembangkan Program Audit Final. Program audit meliputi prosedur-prosedur khusus yang dibutuhkan untuk mencapai tujuan audit. Auditor menyatakan sifat dan prosedur pengujian yang menunjukkan luas dan waktu dibutuhkan


4. PENGUJIAN SUBSTANTIF
Langkah-langkahnya adalah:
1. Memilih dan Melaksanakan Pengujian Substanstif. Pengujian substantiv merupakan bagian terbesar dari program audit.Tujuan dari pengujian substantiv dalam audit keuangan adalah untuk memberikan asersi laporan keuangan yang valid yang dibuat oleh manajemen. Tiga pengujian substantiv tersebut adalah: (1) melakukan prosedur analitis final, (2) menguji rekening neraca, (3) menguji secara rinci kelompok-kelompok transaksi. Jumlah pengujian substantiv didasarkan pada risiko terdeteksi final untuk tiap-tiap golongan transaksi utama.
2.Mengevaluasi Pengujian Substantif. Dalam evaluasi ini, hasil pengujian yang dapat diterima, untuk meminimalisasi kemungkinan kesalahan-kesalahan yang material dan pernyataan yang salah dalam asersi laporan keuangan. Hasil pengujian yang tidak dapat diterima memerlukan penambahan sample dalam transaksi sebelum audit dapat diselesaikan.
5. PELAPORAN AUDIT
Tahap final audit ini adalah untuk memberikan laporan audit berkaitan dengan permasalahan yang ada di perusahaan.Langkah-langkahnya adalah:
- Mencatat Laporan Audit.
- Mencatat Kondisi-kondisi yang dapat dilaporkan. Auditor harus membuat catatan atas kondisi-kondisi yang dilaporkan kepada dewan audit, mencakup kecurangan-kecurangan yang signifikan dalam perancangan atau operasi dari sistem pengendalian internal perusahaan.

TEKNIK DAN PENDEKATAN PENGAUDITAN BERBASIS KOMPUTER
Teknik yang spesifik hanya diaplikasikan untuk sistem informasi pemrosesan transaksi secara otomatis.Teknik ini dapat digunakan untuk pengujian pengendalian atau pengujian substantif. Namun begitu, sistem ini tidak bisa menggunakan sistem flowchart, data flow diagram dan kuisioner dalam mereview struktur pengendalian intern. Tiga teknik pengujian yang berbasis komputer, yaitu pengauditan sekitar komputer, pengauditan melalui komputer, pengauditan dengan menggunakan komputer. Auditor intern dan ekstern dapat menggunakan tiga teknik pendekatan ini secara efektif.
1. Pengauditan Sekitar Komputer
Pendekatan pengauditan sekitar komputer (auditing around the computer) memperlakukan komputer sebagai "kotak hitam". Pendekatan ini difokuskan pada input dan outputnya. Asumsi yang mendasari pendekatan ini yaitu jika auditor dapat menunjukkan output yang aktual adalah hasil yang benar yang diharapkan dari sekumpulan input untuk sistem pemrosesan, maka pemrosesan komputer harus difungsikan menggunakan cara yang andal. Teknik yang penting dalam pendekatan ini meliputi penelusuran dan pemilihan transaksi dari dokuman sumber untuk meringkas transaksi dan catatan serta sebaliknya. Pendekatan pengauditan sekitar komputer adalah non processing data method. Auditor tidak menyiapkan simulated data transaction atau menggunakan file-file auditee yang aktual untuk memprosesnya dengan program komputer auditee. Pendekatan sekitar komputer akan tepat, jika kondisi berikut ini terpenuhi :

a. Audit trail lengkap dan visible. Oleh karena itu dokumen sumber digunakan untuk semua transaksi, jurnal-jurnal terinci dicetak dan referensi transaksi dipindahkan dari jurnal ke buku besar dan laporan ringkas.
a. Pemrosesan operasi yang secara relatif tidak rumit dan volumenya rendah.
b. Dokumennya lengkap, seperti data flow diagram dan sistem flowchart, yang tersedia bagi auditor.

2. Pengauditan Melalui Komputer
Karena pendekatan sekitar komputer tidak mencukupi, pendekatan alternatif dibutuhkan untuk pengauditan berbasis komputer (auditing through the computer), yang secara langsung difokuskan pada tahap pemrosesan dan edit check, serta programmed check. Pendekatan ini disebut dengan pengauditan melalui komputer. Asumsi dari pendekatan ini adalah jika program dikembangkan dengan menambah programmed check, kesalahan (error) dan ketidakberesan akan dapat terdeteksi, sehingga dapat dikatakan dapat dipercaya.
Pendekatan pengauditan melalui komputer dapat diaplikasikan untuk semua sistem otomatisasi pemrosesan yang kompleks. Bahkan jika biayanya efektif dan memungkinkan, pendekatan sekitar komputer dan pengauditan melalui komputer dapat dikerjakan untuk pekerjaan audit yang sama. Dengan mengerjakan secara bersamaan, keuntungannya menjadi lebih besar dan tujuan audit dapat tercapai.

3. Pengauditan Dengan Menggunakan Komputer
Pendekatan ini menggunakan komputer (auditing with the computer) untuk tujuan pengerjaan tahap-tahap program audit yang terinci. Pendekatan ini juga digunakan untuk mengotomatisasi aspek tertentu dalam proses pengauditan. Komputer ditransformasikan pada audit scene selama mereka dapat mengerjakan jumlah fungsi audit, seperti pengujian pengendalian dan pengujian substantiv. Auditor dapat menggunakan paket-paket spreadsheet excel, untuk menciptakan spreadsheet yang berisi laporan keuangan dari perusahaan yang diaudit. Pengembangan yang lain adalah template, efek program dan format on screen dengan menggunakan paket software spreadsheet. Template ini memungkinkan auditor untuk mengerjakan tugas yang sebelumnya dikerjakan secara manual. Template didesain untuk membantu menyiapkan neraca,memelihara pengulangan pemasukan jurnal, mengevaluasi hasil sampel, penjadwalan dan mengelola waktu auditor dalam audit lapangan, melaksanakan pengujian yang masuk akal terhadap pengeluaran serta mengestimasi pengeluaran.
Pendekatan pengauditan dengan komputer yang populer menggunakan software audit selama pengujian substantif terhadap catatan dan file perusahaan. Software audit secara umum terdiri dari kumpulan program rutin. Tipe software yang digunakan yaitu generalized audit software (GAS) yang terdiri dari satu atau lebih program rutin yang dapat diterapkan pada berbagai situasi dan berbagai tipe organisasi.


AUDIT OPERASIONAL DALAM DEPARTEMEN PEMROSESAN INFORMASI
Situasi Yang Muncul Dalam Audit Operasional Pemrosesan Data
Dalam hal pemrosesan data yang umumnya terjadi adalah:
- Biayanya tinggi untuk penyediaan jasa komputer.
- Bagian utama dari rencana perusahaan.
- Usulan perolehan hardware yang utama atau meng-upgrade software.
- Ketidakmampuan menerima pemrosesan data komputer secara eksekutif.
- Kebutuhan pemrosesan data eksekutif yang baru untuk penilaian secara intensif.
- Ketidakteraturan perputaran personil dalam departemen pemrosesan data.
- Usulan untuk mengkonsolidasi atau mendistribusikan sumberdaya pemrosesan data.
- Merupakan sistem utama yang tidak responsif terhadap kebutuhan atau sulit dalam pemeliharaan.
- Meningkatnya jumlah komplain user.

Sumber :
http://rahasiaakuntansi.blogspot.com/2010/09/pedomanstandar-audit.html
http://repository.binus.ac.id/content/KA122/KA12297769.pdf